
La atención dental es una de las prestaciones que más preguntas provoca al contratar un seguro de salud. Muchas personas dan por hecho que cualquier póliza médica incluye revisiones, empastes o tratamientos de mayor alcance, pero la realidad depende de las condiciones contratadas. Rastreator señala la importancia de revisar las coberturas concretas antes de comparar opciones, porque el término “cobertura…
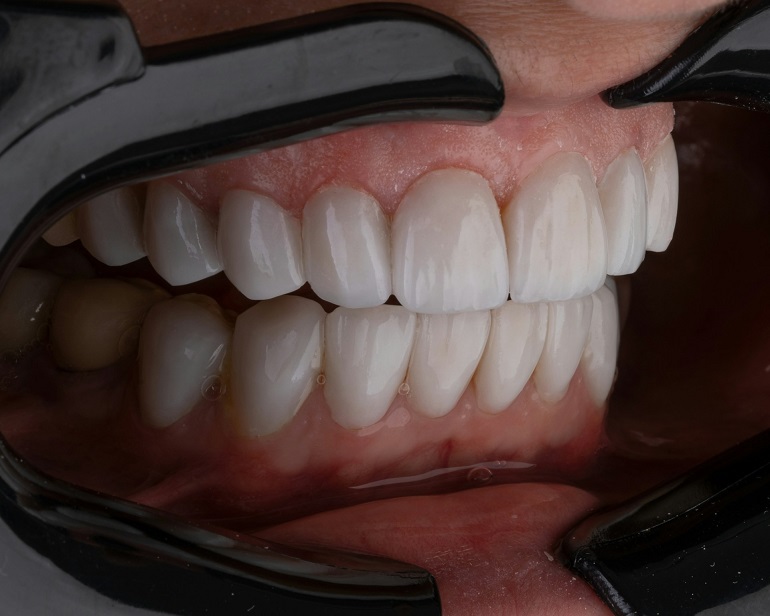
La atención dental es una de las prestaciones que más preguntas provoca al contratar un seguro de salud. Muchas personas dan por hecho que cualquier póliza médica incluye revisiones, empastes o tratamientos de mayor alcance, pero la realidad depende de las condiciones contratadas. Rastreator señala la importancia de revisar las coberturas concretas antes de comparar opciones, porque el término “cobertura dental” puede referirse a servicios muy distintos.
En algunas pólizas, la asistencia odontológica aparece como una garantía básica incluida desde el inicio. En otras, se ofrece como complemento opcional o mediante una red de clínicas concertadas. También es habitual que determinados servicios sean gratuitos, mientras que otros se presten con tarifas reducidas. Conocer esta diferencia ayuda a evitar expectativas equivocadas cuando surge una necesidad médica.
La cobertura dental no debe confundirse con un seguro odontológico completo. El seguro de salud suele facilitar acceso a consultas, revisiones y ciertos tratamientos dentro de un cuadro médico, pero puede establecer límites para las prótesis, la ortodoncia o los procedimientos estéticos. La información relevante se encuentra en las condiciones generales y particulares de la póliza.
Qué servicios puede incluir
El contenido varía entre compañías, aunque existen prestaciones que aparecen con frecuencia. Una cobertura dental básica suele centrarse en la prevención y en la atención de problemas habituales, con servicios incluidos o disponibles a un precio pactado.
- Revisión odontológica y diagnóstico inicial.
- Limpiezas o higienes bucodentales con una periodicidad determinada.
- Radiografías sencillas cuando están indicadas.
- Extracciones dentales básicas.
- Empastes y reconstrucciones con condiciones específicas.
- Urgencias odontológicas dentro de la red concertada.
La revisión anual merece una atención especial. No solo permite detectar caries, inflamaciones o problemas en las encías; también puede identificar señales relacionadas con el desgaste dental o con hábitos como el bruxismo. Algunas aseguradoras limitan la gratuidad de esta consulta a una visita por año, de modo que conviene comprobar la frecuencia aplicable.
Las limpiezas también pueden estar sujetas a restricciones. Hay pólizas que incluyen una higiene bucal anual sin coste adicional y otras que aplican un precio reducido desde la primera sesión. La diferencia puede parecer menor, pero resulta relevante para quienes utilizan este servicio de forma periódica.
Tratamientos con límites o costes adicionales
Los tratamientos que requieren más tiempo, materiales específicos o varias sesiones suelen quedar fuera de la cobertura gratuita. Esto no significa que el asegurado no pueda realizarlos en las clínicas concertadas, sino que deberá asumir parte o la totalidad del importe según la tarifa prevista.
La ortodoncia es uno de los ejemplos más claros. Los aparatos fijos, alineadores y revisiones asociadas pueden contar con precios especiales, pero rara vez están cubiertos sin límite en una póliza médica convencional. Algunas modalidades ofrecen descuentos y otras establecen condiciones por edad, tipo de aparato o duración del tratamiento.
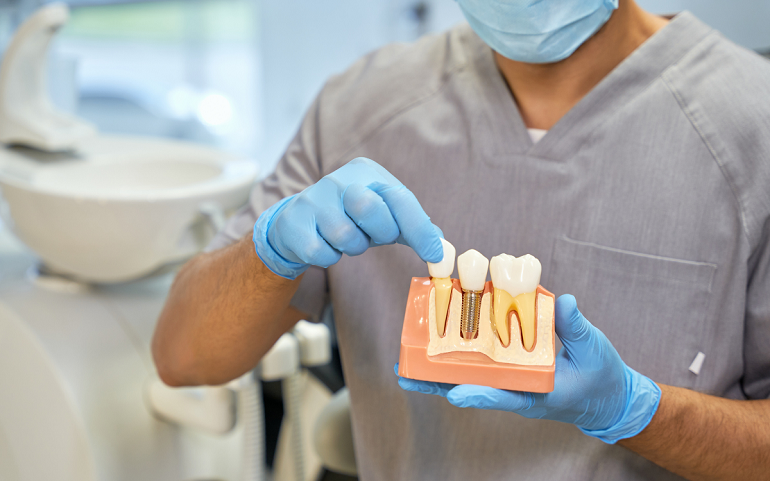
Algo parecido ocurre con los implantes, las coronas y las prótesis. El seguro puede cubrir la consulta, las radiografías o determinadas actuaciones previas, mientras que el componente principal del tratamiento se factura aparte. Antes de aceptar un presupuesto, es recomendable pedir a la clínica un desglose que indique qué parte corresponde a la póliza y cuál debe pagar el paciente.
Los tratamientos estéticos, como el blanqueamiento dental, suelen quedar excluidos porque no responden a una necesidad clínica. La excepción puede aparecer cuando existe una indicación médica concreta, aunque esa circunstancia debe estar respaldada por el especialista y aceptada por la compañía.
Cómo interpretar las condiciones
Leer la póliza con calma permite identificar cuatro aspectos esenciales: servicios incluidos, copagos, límites de uso y exclusiones. No basta con comprobar que la cobertura dental figura en el contrato. Hay que saber si se presta mediante reembolso, en clínicas concertadas o con un sistema de tarifas negociadas.
El cuadro médico es igualmente importante. Una red amplia puede facilitar la elección de profesional y reducir los desplazamientos, mientras que una red más limitada podría concentrarse en determinadas ciudades. También conviene comprobar si la clínica elegida acepta nuevos pacientes y si requiere autorización previa para ciertos procedimientos.
Los periodos de carencia pueden afectar a algunas prestaciones, aunque no siempre se aplican de la misma forma a la asistencia dental. La póliza puede permitir una revisión desde el primer día y establecer una espera para intervenciones más costosas. Esta información debe consultarse antes de contratar, especialmente si ya existe un tratamiento planificado.
Otro punto que conviene revisar es la situación de los tratamientos iniciados antes de la contratación. En muchos casos, las lesiones, diagnósticos o procedimientos previos quedan fuera del alcance de la nueva póliza. Declarar la información solicitada de forma precisa evita problemas posteriores con autorizaciones o facturas.
Qué conviene valorar antes de contratar
La elección no debería basarse únicamente en la cuota mensual. Una póliza económica puede ofrecer una cobertura dental muy limitada, mientras que otra con una prima superior podría incluir más servicios preventivos o mejores tarifas para tratamientos complejos. La comparación debe hacerse sobre necesidades reales, no sobre el número de prestaciones anunciado.
- Frecuencia con la que se necesita acudir al dentista.
- Existencia de tratamientos previstos a corto o medio plazo.
- Distancia y disponibilidad de las clínicas concertadas.
- Importe de los copagos y tarifas para servicios no gratuitos.
- Exclusiones relacionadas con ortodoncia, prótesis o estética.
También es útil preguntar si la cobertura se mantiene mientras la póliza esté vigente o si depende de renovaciones, límites anuales o condiciones de edad. En el caso de una familia, hay que revisar las reglas aplicables a cada asegurado, ya que los menores pueden tener prestaciones diferentes a las de los adultos. Como nos comenta Carmen Reverte, responsable de seguros de salud, en Rastreator: «todas las compañías aseguradoras ofrecen seguros de salud con diferentes niveles de protección. Los seguros médicos más básicos ofrecen coberturas como atención primaria, especialidades médicas y pruebas diagnósticas y que tienen un precio, por lo general, bajo. Sin embargo, también existen seguros de salud completos que a las coberturas de los básicos añaden otras como hospitalización, intervenciones quirúrgicas, programas de asesoramiento, reembolso de gastos, asistencia en el extranjero y seguro dental.»
Una decisión basada en información
La cobertura dental puede aportar comodidad y contener el coste de la atención habitual, pero no sustituye necesariamente a un seguro odontológico especializado. Su utilidad dependerá del estado de salud bucal, del uso previsto y de las condiciones económicas de cada contrato. Revisar esos elementos antes de firmar permite contratar con expectativas realistas y utilizar mejor los servicios disponibles.

Recordamos que SALUD A DIARIO es un medio de comunicación que difunde información de carácter general relacionada con distintos ámbitos sociosanitarios, por lo que NO RESPONDEMOS a consultas concretas sobre casos médicos o asistenciales particulares. Las noticias que publicamos no sustituyen a la información, el diagnóstico y/o tratamiento o a las recomendaciones QUE DEBE FACILITAR UN PROFESIONAL SANITARIO ante una situación asistencial determinada.
SALUD A DIARIO se reserva el derecho de no publicar o de suprimir todos aquellos comentarios contrarios a las leyes españolas o que resulten injuriantes, así como los que vulneren el respeto a la dignidad de la persona o sean discriminatorios. No se publicarán datos de contacto privados ni serán aprobados comentarios que contengan 'spam', mensajes publicitarios o enlaces incluidos por el autor con intención comercial.
En cualquier caso, SALUD A DIARIO no se hace responsable de las opiniones vertidas por los usuarios a través de los canales de participación establecidos, y se reserva el derecho de eliminar sin previo aviso cualquier contenido generado en los espacios de participación que considere fuera de tema o inapropiados para su publicación.
* Campos obligatorios